SI NO PUEDES PAGAR TUS DEUDAS, LA LEY TE PERMITE EMPEZAR DE NUEVO.
Exoneración de deudas para particulares y autónomos de buena fe, con plan de pagos o con liquidación. Antes de empezar te decimos si cumples los requisitos y qué deudas quedarían fuera.
1ª VALORACIÓN GRATUITA
¿Prefieres que te llamemos?
Déjanos tus datos y te llamamos hoy mismo. Sin compromiso.
Empezar de nuevo exige hacerlo bien desde la solicitud
La Ley de Segunda Oportunidad permite a una persona física que no puede pagar quedar liberada de las deudas que no alcanza a cubrir. Lo regula el texto refundido de la Ley Concursal, reformado por la Ley 16/2022, que llama a este mecanismo exoneración del pasivo insatisfecho. Sirve para particulares y para autónomos, y desde la reforma ya no hace falta intentar antes un acuerdo extrajudicial con los acreedores.
No es automática. El juez comprueba que eres un deudor de buena fe, revisa qué deudas pueden cancelarse y cuáles no, y decide si te exoneras con un plan de pagos o vendiendo tus bienes. Un error en la lista de acreedores o en la documentación puede dejar fuera una deuda, por eso preparamos la solicitud con la misma atención que un balance.
Préstamos personales, tarjetas revolving y microcréditos que se han ido acumulando hasta no poder pagarlos.
Ver más →
Deudas del negocio y personales, con la actividad abierta o ya cerrada. Revisamos también lo que debes a Hacienda y a la Seguridad Social.
Ver más →
Se exoneran con límite, y el Supremo lo ha ampliado en 2026. Calculamos cuánto quedaría fuera.
Ver más →
Conservas tus bienes y pagas lo que puedes durante tres años, o cinco si mantienes la vivienda.
Ver más →
Se venden los bienes embargables y se cancela lo que no alcancen a cubrir.
Ver más →
Si no tienes bienes que vender, el procedimiento es más corto y la exoneración se pide directamente.
Ver más →
Cómo conservar la vivienda habitual si sigues pagando la hipoteca, y qué pasa si no puedes.
Ver más →
Avales personales de préstamos de la empresa y deudas derivadas como administrador.
Ver más →
Nóminas embargadas, monitorios y ejecuciones en curso. La declaración de concurso los suspende, con excepciones.
Ver más →
¿Quieres hablar directamente con un abogado?
Llámanos ahora
POR QUÉ CONFÍAN EN NOSOTROS
La exoneración se pierde muchas veces por algo que se podía haber visto antes. Una condena o una sanción muy grave de los últimos diez años, una deuda contraída de forma temeraria, un bien que no se declaró o una exoneración anterior demasiado reciente. Revisamos todo eso en la primera fase, con tu historial de deudas y tus cuentas delante.
Y como también somos economistas, calculamos qué puedes pagar de verdad. Si te conviene un plan de pagos, lo planteamos para que puedas cumplirlo, porque un plan que no se cumple puede acabar en la revocación de la exoneración.
CÓMO TRABAJAMOS
PASO 1
REVISAMOS TUS DEUDAS
Préstamos, tarjetas, avales, Hacienda y Seguridad Social. Comprobamos que cumples los requisitos de buena fe y qué deudas no se cancelarían.
PASO 2
ELEGIMOS LA MODALIDAD
Plan de pagos si quieres conservar la vivienda u otros bienes, o liquidación si no hay patrimonio que proteger. Te explicamos cada una con números.
PASO 3
PRESENTAMOS LA SOLICITUD
Concurso con la documentación completa, la lista de acreedores y la propuesta. Desde la declaración se suspenden las ejecuciones, con algunas excepciones.
PASO 4
HASTA LA EXONERACIÓN
Seguimos el procedimiento hasta la resolución que te exonera y, con plan de pagos, te acompañamos mientras lo cumples.
La segunda oportunidad es el procedimiento que permite a una persona natural insolvente cancelar las deudas que no puede pagar. Se tramita dentro de un concurso de acreedores y lo regulan los artículos 486 y siguientes del texto refundido de la Ley Concursal. El deudor tiene que ser de buena fe y la ley enumera qué conductas lo impiden.
En A Coruña, si no tienes actividad empresarial la solicitud se presenta ante la Sección Civil del Tribunal de Instancia. Si eres autónomo, ante la Sección de lo Mercantil. Atendemos en Praza de Lugo 23.
Son las dos formas de llegar a la exoneración, y conviene elegir antes de presentar la solicitud.
| Aspecto | Con plan de pagos | Con liquidación |
|---|---|---|
| Tus bienes | Los conservas, incluida la vivienda si sigues pagando la hipoteca | Se venden los embargables |
| Qué pagas | Lo que permite tu capacidad de pago durante el plan | Lo que se obtenga con la venta |
| Duración | Tres años, o cinco si conservas la vivienda habitual | Lo que tarde la liquidación |
| Cuándo es firme | Provisional al aprobarse y definitiva al cumplir el plan | Cuando el juez la concede |
| Para volver a pedirla | Dos años | Cinco años |
Con plan de pagos la exoneración es provisional mientras lo cumples. Si dejas de pagar sin causa, o mejora mucho tu situación, los acreedores pueden pedir que se revoque.
La ley deja fuera algunas deudas, aunque se conceda la exoneración: las pensiones de alimentos, la responsabilidad civil por muerte o daños personales, las multas impuestas en un proceso penal, las sanciones administrativas muy graves y las deudas con garantía real hasta el valor del bien. Tampoco libera a los avalistas, que siguen respondiendo de lo que avalaron.
Las deudas con Hacienda y con la Seguridad Social se exoneran con un límite: los primeros 5.000 euros por completo y la mitad de lo que exceda, hasta un máximo de 10.000 euros. En 2026 el Tribunal Supremo, en sus sentencias 260/2026 y 264/2026, ha precisado que ese límite se aplica a cada administración acreedora por separado, que alcanza también a las deudas con ayuntamientos y comunidades autónomas y que la parte subordinada de esos créditos puede exonerarse entera.
Muchos deudores llegan aquí por haber avalado a su sociedad o por haber sido su administrador. Si la empresa todavía existe, puede convenir resolver primero su situación, y es lo que hacemos como abogados de derecho mercantil y concursal en A Coruña.
EXCELENTE A base de 58 reseñas Publicado en Google jose raul perz gomezTrustindex verifica que la fuente original de la reseña sea Google. Magnífico profesional. Nos ha resuelto varios temas jurídicos y estamos muy contentos con su gestiónPublicado en Google angela pereira vazquezTrustindex verifica que la fuente original de la reseña sea Google. Grandes profesionales, cercanos y resolutivos. 100% recomendable.Publicado en Google JOSE VARATrustindex verifica que la fuente original de la reseña sea Google. Grandes profesionales y servicio maravillosoPublicado en Google Jose FdzTrustindex verifica que la fuente original de la reseña sea Google. Super profesional. El cliente siempre por delantePublicado en Google Roberto Vara RojasTrustindex verifica que la fuente original de la reseña sea Google. Excelente servicio. Grandes profesionalesPublicado en Google Ricardo PiedrafitaTrustindex verifica que la fuente original de la reseña sea Google. Fantástico equipo de abogados. Resolutivos, amables y gran conocimiento. MUY RECOMENDABLEPublicado en Google Carlos TatoTrustindex verifica que la fuente original de la reseña sea Google. Muy buen trato; gran despachoPublicado en Google David RapelaTrustindex verifica que la fuente original de la reseña sea Google. Atención 10, sinceridad y empatía. Todo lo que buscas en un abogado/a. Solo tengo palabras buenas hacia Cris y Joaquin. Siempre que necesite algo relacionado contaré con ellos.Publicado en Google Jaime AriasTrustindex verifica que la fuente original de la reseña sea Google. Dos personas muy claras y no mareantes. Primordial, responden al teléfono y te atienden con celeridad, lo cual para mi es primordial, creo que tienen mucho recorrido si continúan con tan buen servicio y soporte al cliente. Y graciasVerificado por: TrustindexLa insignia verificada de Trustindex es el símbolo universal de confianza. Solo las mejores empresas pueden obtener la insignia verificada si tienen una puntuación de revisión superior a 4.5, basada en las reseñas de clientes de los últimos 12 meses. Leer más
QUIÉN LLEVA TU CASO
La Ley de Segunda Oportunidad la lleva Alberto Francisco Díez Mira, abogado, economista y administrador concursal, con formación específica en práctica concursal y más de treinta años en la gestión financiera de empresas.
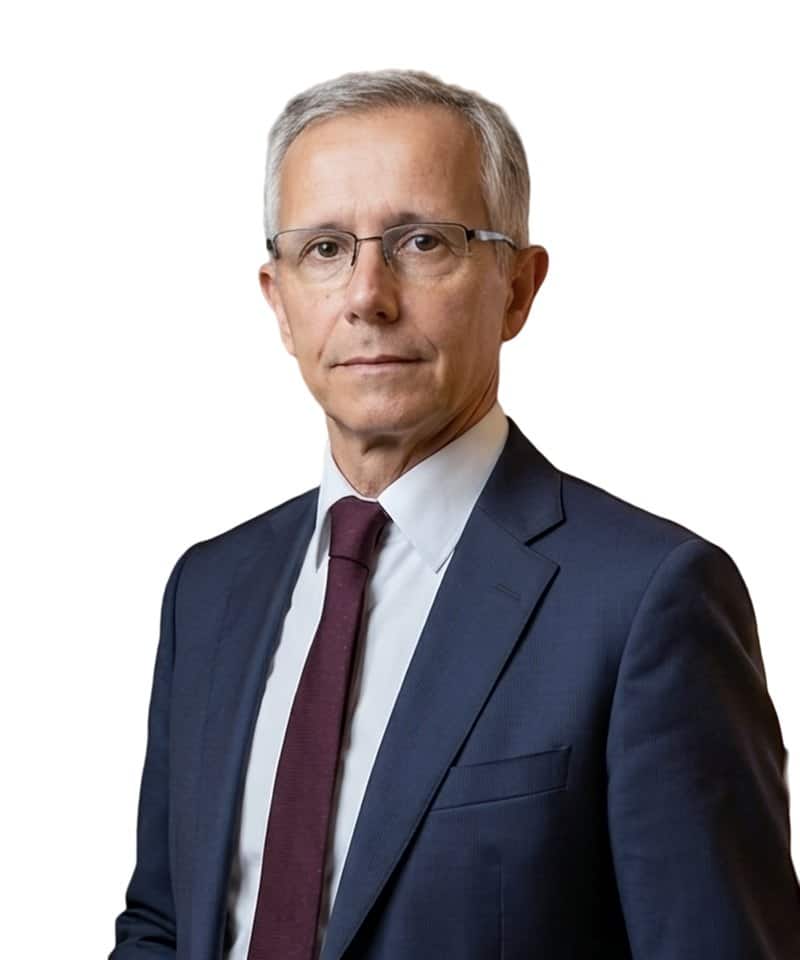
Colaborador · Mercantil y Empresarial
Abogado, economista y auditor de cuentas, con más de treinta años de experiencia. Licenciado en Económicas (UVA), graduado en Derecho (UNED) y Máster en Abogacía (UDC–ICACOR). Ha sido director financiero de grandes compañías y es administrador concursal.
El mecanismo que permite a una persona física cancelar las deudas que no puede pagar. Lo regula el texto refundido de la Ley Concursal, reformado por la Ley 16/2022, con el nombre de exoneración del pasivo insatisfecho. Se pide dentro de un concurso de acreedores.
Cualquier persona física insolvente y de buena fe, particular o autónomo. No pueden quienes tengan una condena firme por ciertos delitos económicos en los últimos diez años, una sanción muy grave tributaria, de Seguridad Social o laboral en ese tiempo, o un concurso declarado culpable, entre otros supuestos.
La mayoría. Préstamos, tarjetas, deudas con proveedores, avales y reclamaciones de particulares. Quedan fuera las pensiones de alimentos, la responsabilidad civil por muerte o daños personales, las multas penales y las sanciones muy graves, y las deudas públicas por encima del límite legal.
Sí, con plan de pagos y si sigues pagando la hipoteca. En ese caso el plan dura cinco años en lugar de tres. Si la vivienda se liquida, la deuda hipotecaria que no cubra la venta puede exonerarse.
Se exoneran hasta un límite. Los primeros 5.000 euros por completo y la mitad del resto, con un máximo de 10.000 euros. El Tribunal Supremo ha precisado en 2026 que el límite se aplica a cada administración acreedora por separado y que la parte subordinada de esas deudas puede exonerarse entera.
No. Desde la reforma de 2022 ya no es obligatorio el acuerdo extrajudicial de pagos previo. Se puede solicitar directamente el concurso y la exoneración.
Siguen respondiendo. La exoneración beneficia solo al deudor que la obtiene. Los fiadores y los codeudores solidarios mantienen su obligación frente al acreedor, y conviene estudiar su situación al mismo tiempo.
Desde la declaración de concurso no se pueden iniciar nuevas ejecuciones y las que están en marcha se suspenden, con algunas excepciones. Por eso el momento de presentar la solicitud importa.
Depende de la modalidad. Si no tienes bienes, la vía del concurso sin masa es la más rápida. Con liquidación, lo que tarde en venderse lo que haya. Con plan de pagos, la exoneración es provisional desde que se aprueba y definitiva al terminarlo, a los tres o cinco años.
Sí, pero no enseguida. Tienen que pasar al menos dos años si la anterior fue con plan de pagos y cinco años si fue con liquidación.
ZONA DE ACTUACIÓN
Atendemos en Praza de Lugo 23 y llevamos exoneraciones de deudas de toda Galicia. La primera conversación puede ser por videollamada o por teléfono, y para empezar nos basta con una lista de tus deudas y las últimas reclamaciones que hayas recibido.
1ª valoración gratuita
Sin compromiso y sin rodeos. Te decimos si cumples los requisitos, qué deudas quedarían fuera y qué modalidad te conviene. Si no tiene recorrido, también te lo diremos.
¿Prefieres que te llamemos?
Déjanos tus datos y te llamamos hoy mismo. Sin compromiso.